On refait une toiture, on règle la facture, et au moment de la déclaration de revenus, la question tombe : est-ce qu’on peut déduire quelque chose ? La réponse dépend moins du montant dépensé que de deux paramètres précis, le statut du propriétaire et la nature réelle des travaux inscrits sur la facture.
Revenus fonciers et travaux de toiture : ce que l’administration accepte vraiment
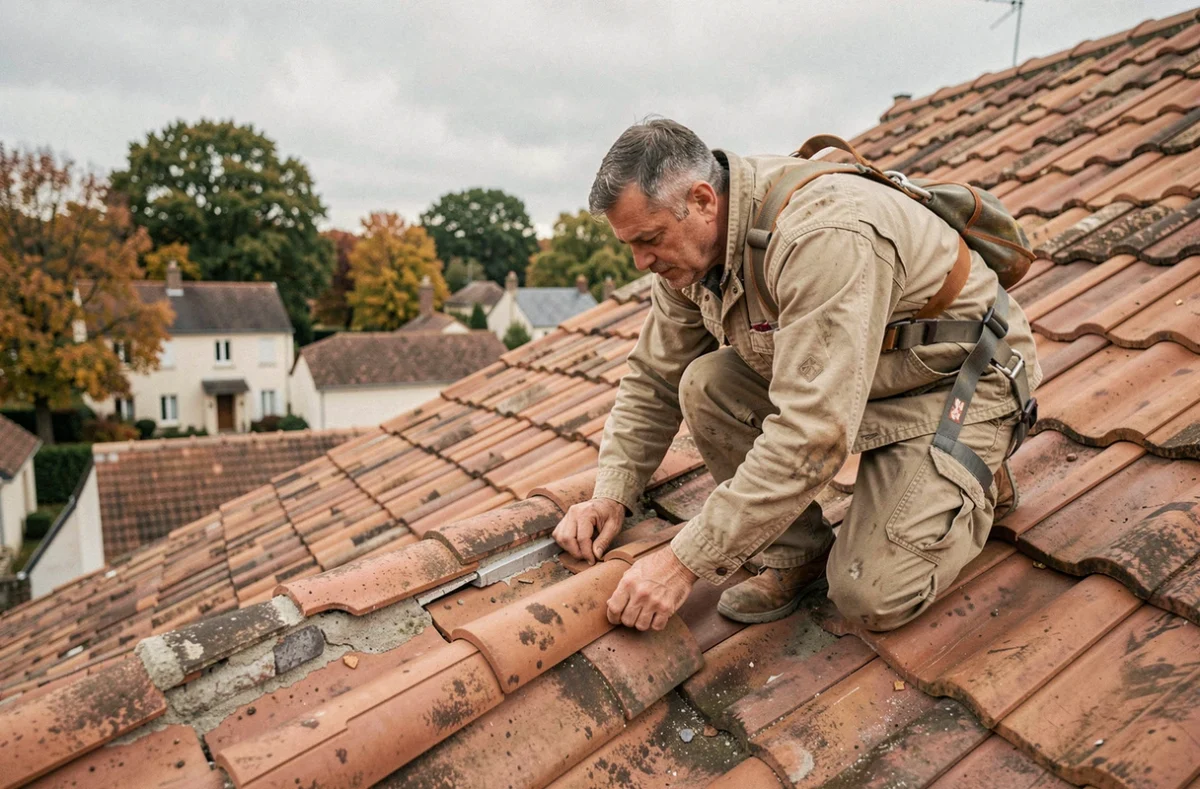
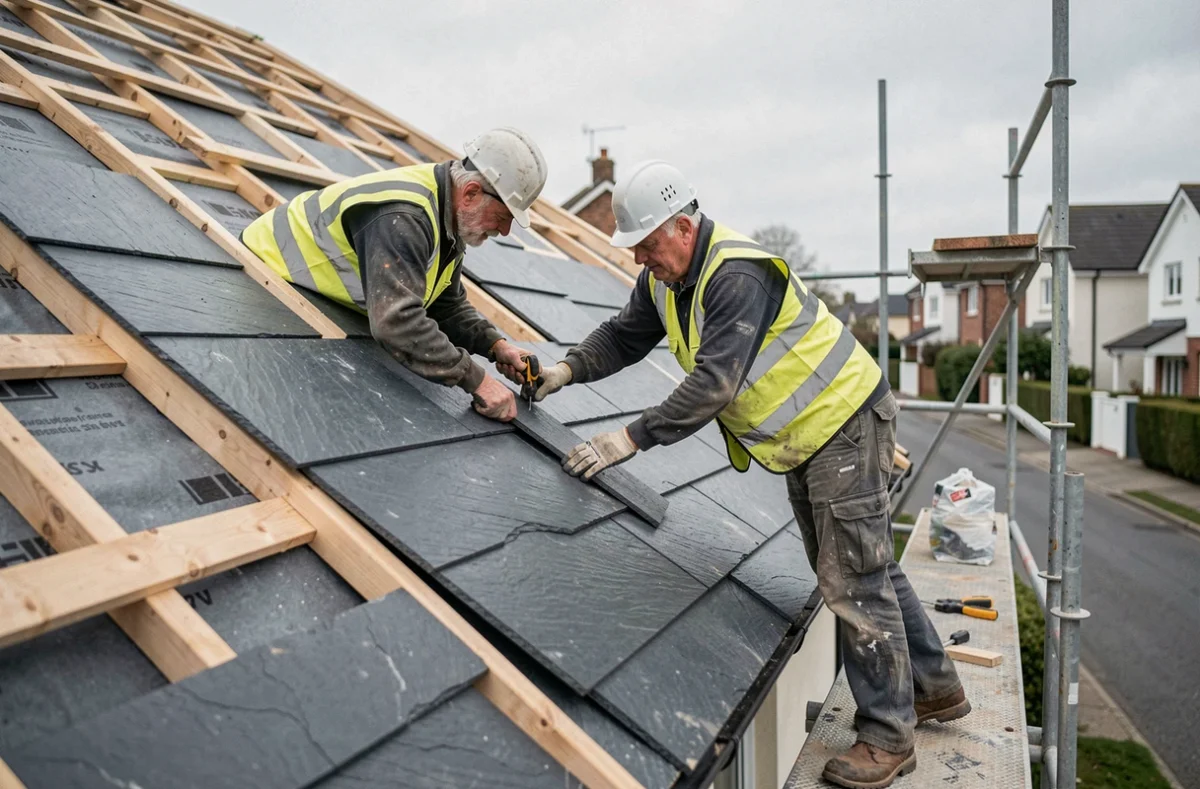
La déduction des travaux de toiture concerne d’abord les propriétaires bailleurs qui déclarent leurs loyers au régime réel. Dans ce cadre, les dépenses de réparation et d’entretien sont déductibles des revenus fonciers. Un remplacement de tuiles cassées, une reprise d’étanchéité, un traitement de charpente : ces interventions maintiennent le toit en bon état sans modifier la structure du bâtiment.
A lire aussi : Quelle est la pente de toit la plus raide sur laquelle vous pouvez marcher ?
Les dépenses d’amélioration sont aussi admises, à condition qu’elles apportent un élément de confort nouveau sans changer l’agencement de l’immeuble. L’ajout d’une isolation thermique par l’extérieur lors d’une réfection entre dans cette catégorie.
En revanche, dès que le chantier modifie la structure, augmente le volume habitable ou transforme la destination du bâtiment, on bascule dans la reconstruction ou l’agrandissement. Ces dépenses ne sont pas déductibles. Concrètement, surélever une toiture pour créer un étage supplémentaire ne passe pas en déduction.
Lire également : Quelle est la meilleure isolation pour une vieille maison ?
L’intitulé du devis ne suffit pas
Un point que beaucoup de bailleurs négligent : l’administration fiscale regarde la nature réelle des travaux, pas la formulation du devis. Un artisan qui écrit « réfection de toiture » sur sa facture ne garantit pas la déductibilité. Si le chantier inclut une modification structurelle, le fisc peut requalifier la dépense lors d’un contrôle.
On a donc intérêt à demander un devis détaillé, ligne par ligne, qui distingue clairement la part entretien de la part transformation éventuelle. C’est ce document qui servira de justificatif.
Propriétaire occupant : pas de déduction, mais des aides directes
Pour un propriétaire qui habite son logement, les travaux de toiture ne sont pas déductibles de l’impôt sur le revenu. Le CITE (crédit d’impôt pour la transition énergétique) a été supprimé et remplacé par MaPrimeRénov’. Ce dispositif ne fonctionne pas comme une déduction fiscale : c’est une prime versée après travaux, calculée selon les revenus du ménage et le gain énergétique du chantier.
Le remplacement de couverture à l’identique n’est pas éligible à MaPrimeRénov’. Pour en bénéficier, le chantier doit inclure une composante d’isolation thermique : isolation des combles perdus, isolation de la toiture par l’intérieur ou par l’extérieur.
Ce qui est finançable concrètement
- L’isolation thermique des rampants de toiture, qui réduit les déperditions par le haut du bâtiment, entre dans le périmètre de MaPrimeRénov’.
- L’isolation des combles perdus par soufflage reste l’intervention avec le meilleur rapport coût/gain énergétique et donne accès aux certificats d’économies d’énergie (CEE) en complément.
- L’isolation par l’extérieur (sarking), plus coûteuse, est aussi éligible et permet de traiter la couverture en même temps sans perdre de surface habitable.
On peut cumuler MaPrimeRénov’, les CEE et un éco-prêt à taux zéro pour financer le reste à charge. La TVA à taux réduit s’applique automatiquement sur la facture si le logement a plus de deux ans et que les travaux sont réalisés par un professionnel.
Date de paiement et année de déduction : le piège du calendrier fiscal
Pour les bailleurs au régime réel, c’est la date de paiement qui détermine l’année de déduction, pas la date du devis ni celle du début des travaux. Un chantier commencé en novembre mais réglé en janvier de l’année suivante se déduit sur la déclaration de l’année du paiement.
Ce détail a des conséquences directes sur la stratégie fiscale. Si les revenus fonciers sont faibles une année donnée, reporter le paiement à l’exercice suivant peut optimiser la déduction. À l’inverse, un paiement anticipé avant le 31 décembre permet de créer un déficit foncier imputable sur le revenu global, dans la limite fixée par la loi.
Déficit foncier : absorber une grosse facture de toiture
Quand le montant des travaux dépasse les loyers encaissés, on génère un déficit foncier. Ce déficit est imputable sur le revenu global du contribuable, ce qui réduit directement l’impôt. La fraction excédentaire se reporte sur les revenus fonciers des années suivantes.
Le déficit foncier reste l’un des rares mécanismes permettant de réduire son imposition globale grâce à des travaux de toiture. La condition : conserver le bien en location pendant les trois années qui suivent l’imputation du déficit.
Travaux de toiture sur un local professionnel ou commercial
Les règles changent quand le bâtiment n’est pas à usage d’habitation. La page de l’administration fiscale sur les revenus fonciers vise les biens loués nus à usage d’habitation. Pour un local commercial ou professionnel, les dépenses d’amélioration ne sont généralement pas déductibles, sauf exceptions liées à l’accessibilité handicapée ou au désamiantage.
Les dépenses de réparation et d’entretien restent en principe déductibles, mais le cadre est plus restrictif. Transposer les règles du logement d’habitation à un local commercial sans vérification expose à un redressement.
Un bailleur qui possède un immeuble mixte (commerce en rez-de-chaussée, appartements aux étages) doit ventiler les dépenses de toiture au prorata des surfaces. Seule la quote-part affectée aux logements suit le régime classique des revenus fonciers.
La déduction des travaux de toiture repose sur des critères techniques précis, pas sur la bonne volonté du déclarant. Pour un bailleur au régime réel, un devis bien rédigé, un paiement calé sur la bonne année et une nature de travaux qui reste dans le cadre de l’entretien ou de l’amélioration suffisent à sécuriser la déduction. Pour un propriétaire occupant, la voie passe par MaPrimeRénov’ et les aides complémentaires, à condition d’intégrer une isolation au projet.