La toiture représente l’un des postes de dépense les plus lourds dans un logement. Quand une fuite apparaît ou que la charpente montre des signes de faiblesse, la question du financement se pose dans l’urgence. Les dispositifs publics existent, mais ils ciblent avant tout la performance énergétique, pas la réparation structurelle. Ce décalage entre le besoin réel et les conditions d’éligibilité des aides mérite d’être examiné avant de lancer un projet.
Fuite ou charpente fragilisée : financer une toiture en urgence sans aide énergétique
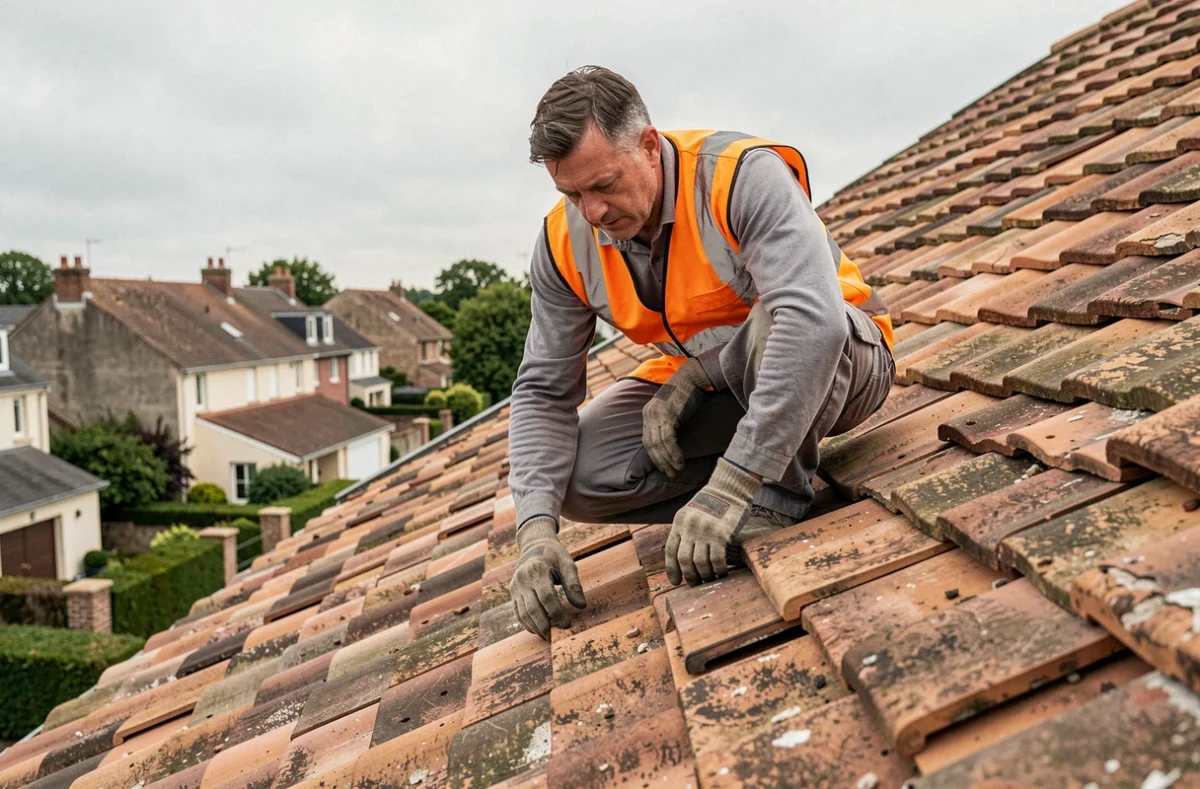
Un toit qui prend l’eau n’attend pas trois mois de montage de dossier. La plupart des propriétaires confrontés à une infiltration ou à une charpente dégradée découvrent que les aides publiques ne couvrent pas ces interventions si elles ne comportent pas un volet isolation.
A lire également : Quelle ponceuse est la meilleure pour les murs ?
MaPrimeRénov’, les primes énergie et les subventions de l’Anah financent l’isolation thermique de la toiture, pas le remplacement de tuiles cassées ni la reprise d’une poutre vermoulue. La réparation structurelle d’un toit reste rarement subventionnée par les dispositifs nationaux.
Quand le besoin est urgent, deux pistes de financement restent accessibles sans condition de performance énergétique :
A lire également : Qui consulter en cas de fissures dans la maison ?
- Le crédit travaux affecté, proposé par la plupart des banques et organismes de crédit, qui permet de financer spécifiquement la réparation de toiture avec un taux encadré et un déblocage rapide des fonds.
- Le prêt personnel non affecté, plus souple dans son utilisation mais généralement assorti d’un taux plus élevé, qui ne nécessite aucun justificatif de nature énergétique.
- Les aides d’urgence des collectivités locales (commune, département), qui existent dans certains territoires pour les propriétaires occupants à revenus modestes confrontés à un logement indécent ou dangereux.
Avant de signer un devis en catastrophe, vérifier auprès de sa mairie ou de son conseil départemental si un dispositif local d’aide à l’habitat existe reste une démarche qui prend quelques jours, pas quelques mois.
Aides à l’isolation de toiture : ce que MaPrimeRénov’ et l’éco-PTZ financent vraiment
Les aides publiques les plus connues ciblent un objectif précis : réduire les déperditions thermiques. La toiture génère jusqu’à 30 % des déperditions de chaleur d’un logement, ce qui en fait une priorité pour les pouvoirs publics. Mais cette priorité se traduit par des conditions strictes.
MaPrimeRénov’ et le volet toiture
MaPrimeRénov’ Rénovation d’ampleur finance l’isolation de toiture pour les propriétaires dont le logement a plus de quinze ans, à condition que les travaux soient réalisés par un artisan certifié RGE. Le dossier doit être déposé avant le début du chantier. Aucune aide n’est versée si les travaux ont déjà commencé au moment de la demande.
Pour un propriétaire qui découvre une fuite en plein hiver, ce délai administratif pose un problème concret. La réparation de la couverture, si elle ne s’accompagne pas d’une isolation, n’entre pas dans le périmètre du dispositif.
L’éco-prêt à taux zéro pour la toiture
L’éco-PTZ permet de financer sans intérêts des travaux d’isolation de toiture dans une résidence principale construite depuis plus de deux ans. Les travaux doivent là encore être confiés à un professionnel RGE. Ce prêt se cumule avec MaPrimeRénov’ et la TVA réduite à 5,5 %.
L’éco-PTZ présente un avantage pour les projets mixtes : un propriétaire qui doit refaire sa couverture peut y ajouter une isolation thermique et rendre ainsi l’ensemble du chantier éligible. Coupler réparation structurelle et isolation reste la stratégie la plus efficace pour accéder aux aides tout en traitant le problème de fond.
Financement toiture : combiner aides et crédit pour couvrir le reste à charge
Même avec MaPrimeRénov’, la prime énergie (CEE) et l’éco-PTZ cumulés, le reste à charge sur une rénovation de toiture dépasse souvent plusieurs milliers d’euros. La couverture, la charpente et la main-d’œuvre en hauteur représentent des postes que les aides énergétiques ne couvrent que partiellement.
La prime énergie, issue des Certificats d’Économies d’Énergie, est accessible à tous les ménages (propriétaires ou locataires) pour un logement de plus de deux ans. Son montant varie selon les revenus du foyer et la surface isolée. Elle se cumule avec MaPrimeRénov’ et l’éco-PTZ.
Pour le reste à charge, le crédit travaux permet de lisser la dépense sur plusieurs années sans attendre d’avoir l’épargne nécessaire. Deux points à vérifier avant de souscrire :
- Le taux effectif global (TAEG) du prêt, qui peut varier fortement d’un établissement à l’autre pour un même montant emprunté.
- La possibilité de remboursement anticipé sans pénalité, utile si le versement des aides publiques intervient après le début des travaux et permet de solder une partie du crédit.
- La compatibilité du prêt avec l’éco-PTZ : certains établissements proposent les deux produits, ce qui simplifie le montage financier global du projet.
Démarches préalables et certification RGE : les contraintes à anticiper
Le label RGE (Reconnu Garant de l’Environnement) conditionne l’accès à la quasi-totalité des aides publiques pour la toiture. Un artisan non certifié peut réaliser des travaux de qualité équivalente, mais sans certification RGE, aucune aide nationale ne sera versée.
Dans les zones rurales ou en période de forte demande, trouver un artisan RGE disponible rapidement peut prendre plusieurs semaines. Ce délai s’ajoute à celui du montage du dossier MaPrimeRénov’, qui doit être validé avant le premier coup de marteau.
Pour un propriétaire dont le toit fuit, la séquence imposée (trouver un artisan RGE, déposer le dossier, attendre la validation, puis lancer les travaux) peut paraître incompatible avec l’urgence. Une solution intermédiaire consiste à faire réaliser une réparation d’urgence limitée (bâchage, colmatage provisoire) par un couvreur disponible, puis à monter le dossier d’aide pour la rénovation complète avec isolation dans un second temps.
Cette approche en deux temps coûte plus cher au total, mais elle évite de laisser un logement exposé aux intempéries pendant des mois. La réparation provisoire n’est pas éligible aux aides, mais elle préserve la structure en attendant le chantier définitif. Chaque situation reste spécifique : le montant des travaux, les revenus du foyer et l’existence d’aides locales changent l’équation d’un dossier à l’autre.